পরিবারের জন্য ব্যাংক এবং ব্যাংকিং বড় এবং অবাকজনক মনে হতে পারে। এই বন্ধুত্বপূর্ণ গাইডে, স্টোরিপাই ব্যাখ্যা করে কিভাবে ব্যাংক মন্দিরের দোকান থেকে সহায়ক ফোন অ্যাপে পরিণত হয়েছে। আরাম করে বসুন এবং আজ রাতে পাঁচ মিনিটের সঞ্চয়ের গল্প চেষ্টা করুন, শান্তিপূর্ণ অর্থ আলোচনা শুরু করতে।
পরিবারের জন্য ব্যাংক এবং ব্যাংকিং: একটি খুব সংক্ষিপ্ত ইতিহাস
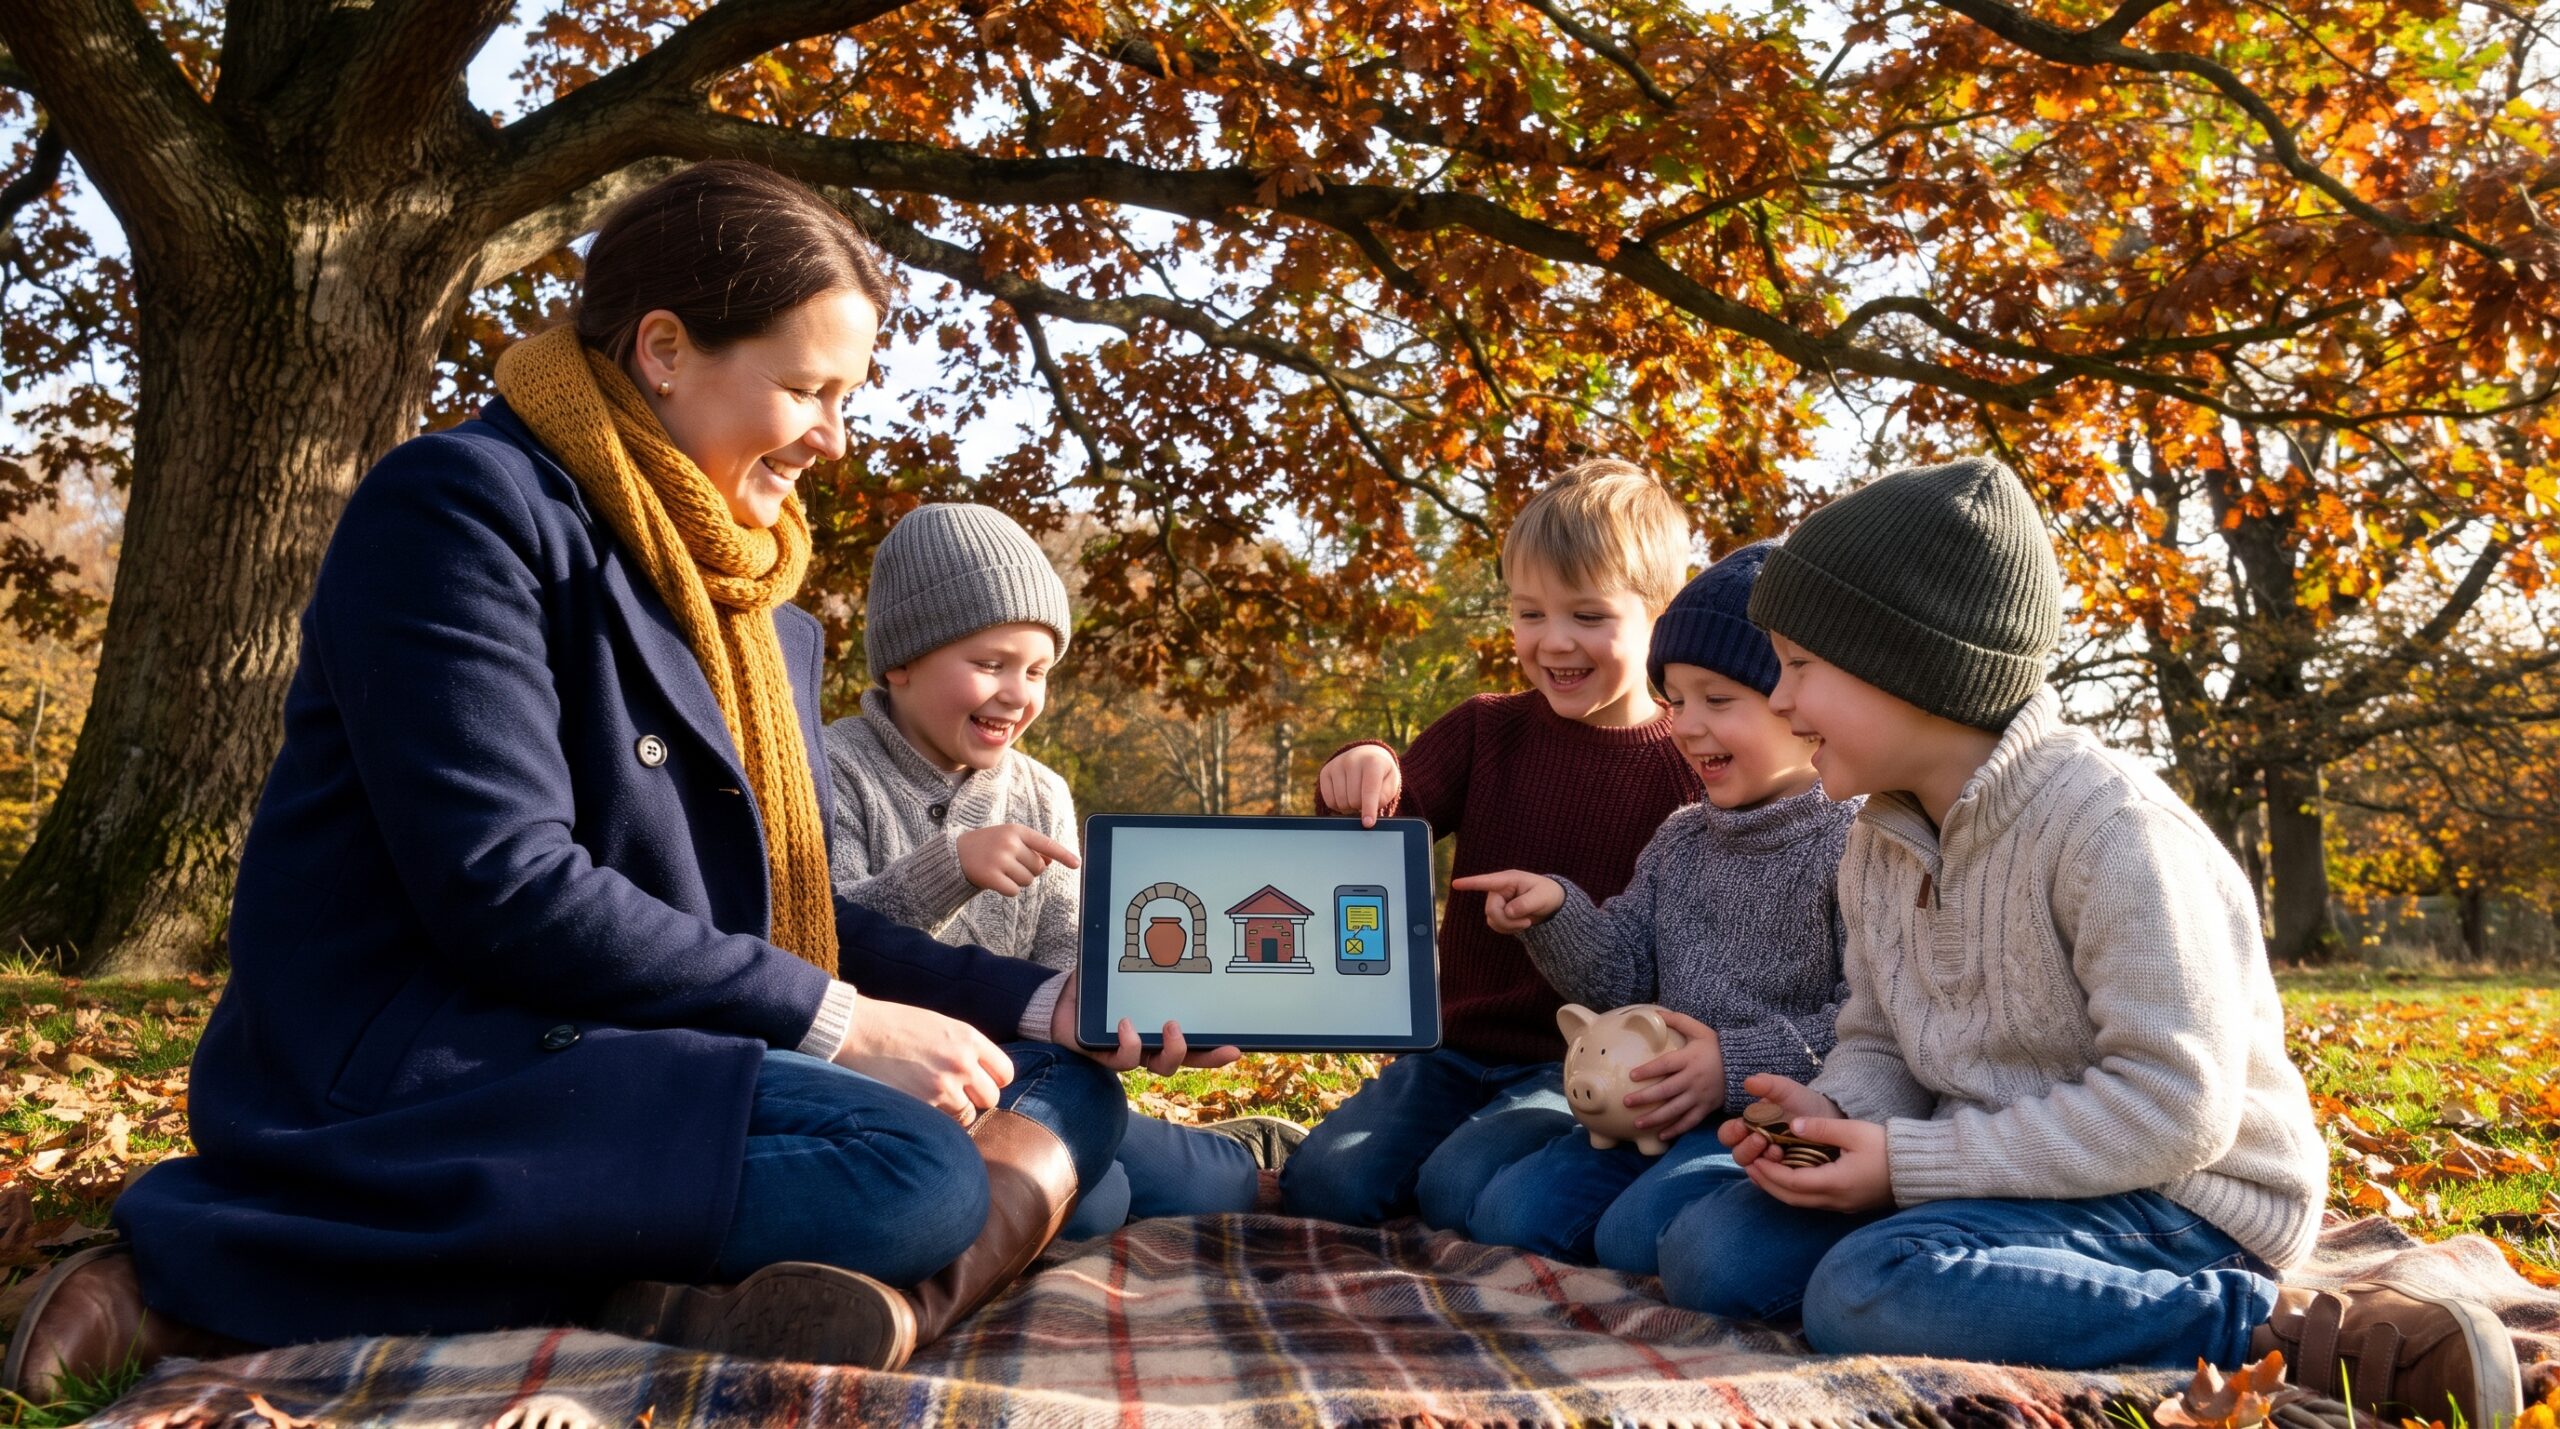
অনেক দিন আগে, মেসোপটেমিয়া এবং মিশরের মন্দির এবং প্রাসাদের গুদামগুলো শস্য এবং মূল্যবান জিনিসপত্র রাখত। তারা কখনও কখনও ঋণও দিত। মধ্যযুগীয় ইউরোপে, বণিক এবং ইতালীয় ব্যাংক যেমন মেডিসি এই ধারণাটি উন্নত করে। ১৬০০-এর দশকে, ইংরেজ স্বর্ণকাররা সোনা সংরক্ষণ করত এবং রসিদ ইস্যু করত। সেই রসিদগুলি প্রাথমিক ব্যাংকনোটের মতো কাজ করত। ১৬৯৪ সালে প্রতিষ্ঠিত ব্যাংক অফ ইংল্যান্ড আধুনিক কেন্দ্রীয় ব্যাংকিংয়ের আকার গঠনে সহায়তা করে। আজ, অনেক পরিবার মোবাইল অ্যাপ ব্যবহার করে মুহূর্তের মধ্যে অর্থ স্থানান্তর করে। এটি চমৎকার এবং আধুনিক।
ব্যাংক কী করে, সহজভাবে
ব্যাংক অর্থ নিরাপদ রাখে এবং মানুষকে জিনিসপত্রের জন্য অর্থ প্রদান করতে সহায়তা করে। তারা অর্থ ঋণ দেয়, সঞ্চয়ের স্থান প্রদান করে এবং পরামর্শ দেয়। এখানে প্রতিদিনের উদাহরণ রয়েছে যা এটি স্পষ্ট করে তোলে:
- নিরাপদ রাখা: একটি সঞ্চয় অ্যাকাউন্ট অর্থ সংরক্ষণ করে যাতে আপনি এটি হারাবেন না।
- পেমেন্ট: চলতি অ্যাকাউন্ট এবং কার্ড মুদিখানা বা টিকিটের জন্য অর্থ প্রদান করে।
- ঋণদান: ঋণ এবং বন্ধক পরিবারকে বাড়ি বা গাড়ি কিনতে সহায়তা করে।
- সঞ্চয়: সঞ্চয় অ্যাকাউন্ট এবং নির্দিষ্ট-মেয়াদী অ্যাকাউন্ট সুদ অর্জন করে।
- পরামর্শ: ব্যাংক বাড়ি কেনার মতো বড় পদক্ষেপের জন্য বিকল্পগুলি ব্যাখ্যা করতে পারে।
ব্যাংকের ধরন এবং তারা কীভাবে অর্থ উপার্জন করে
কয়েক ধরনের ব্যাংক রয়েছে। খুচরা ব্যাংক পরিবারকে সেবা দেয়। বাণিজ্যিক ব্যাংক ব্যবসায় সহায়তা করে। কেন্দ্রীয় ব্যাংকগুলি বেস সুদের হার নির্ধারণ করে। বিনিয়োগ ব্যাংক এবং সমবায় ব্যাংক অন্যান্য কাজ করে। নতুন ফিনটেক প্রদানকারী দ্রুত ডিজিটাল সেবা তৈরি করে। ব্যাংকগুলি মূলত সুদের মার্জিন থেকে অর্থ উপার্জন করে। এটি হল তারা সঞ্চয়কারীদের যা প্রদান করে এবং ঋণগ্রহীতাদের যা চার্জ করে তার মধ্যে পার্থক্য। ২০২৩ সালে, মার্কিন ব্যাংকিং শিল্প $২৫৬.৯ বিলিয়ন নেট আয় রিপোর্ট করেছে, যা আগের বছরের তুলনায় $৬ বিলিয়ন (২.৩%) হ্রাস পেয়েছে, কিন্তু মহামারী-পূর্ব গড়ের উপরে রয়েছে, সাম্প্রতিক চ্যালেঞ্জ সত্ত্বেও তাদের স্থিতিস্থাপকতা তুলে ধরে, আমেরিকান ব্যাংকার্স অ্যাসোসিয়েশন অনুযায়ী। উদাহরণস্বরূপ, £২০ একটি সঞ্চয় অ্যাকাউন্টে ২ শতাংশে রাখুন এবং আপনি বছরে প্রায় ৪০ পেন্স অর্জন করবেন। ছোট্ট জাদু।
অর্থ নিরাপদ রাখা
ব্যাংকগুলি নিয়ন্ত্রিত হয় এবং অনেক আমানত বীমাকৃত হয়। মার্কিন যুক্তরাষ্ট্রে, FDIC প্রতি আমানতকারী, প্রতি ব্যাংক $২৫০,০০০ পর্যন্ত যোগ্য আমানত রক্ষা করে। যুক্তরাজ্যে, FSCS প্রতি ব্যক্তি, প্রতি প্রতিষ্ঠান £২৫,০০০ পর্যন্ত রক্ষা করে। এছাড়াও, ৩০ সেপ্টেম্বর, ২০২৩ পর্যন্ত, ফেডারেল ব্যাংকিং সিস্টেমে ১,০৬২ ব্যাংক এবং ফেডারেল শাখা অন্তর্ভুক্ত ছিল, $১৫.৪ ট্রিলিয়ন সম্পদ ধারণ করেছিল, যা সমস্ত মার্কিন ব্যাংক সম্পদের ৬৬% প্রতিনিধিত্ব করে, অফিস অফ দ্য কম্পট্রোলার অফ দ্য কারেন্সি অনুযায়ী। ব্যাংকগুলি পিন, দুই ফ্যাক্টর চেক, প্রতারণা সনাক্তকরণ এবং নিরাপদ অ্যাপ ব্যবহার করে। শিশুদের শেখান কখনও পিন, পাসওয়ার্ড বা একবারের কোড শেয়ার না করতে।
পরিবারের জন্য দৈনন্দিন পণ্য
সাধারণ পণ্যগুলির মধ্যে রয়েছে চেকিং বা বর্তমান অ্যাকাউন্ট, সঞ্চয় অ্যাকাউন্ট, জুনিয়র অ্যাকাউন্ট, ডেবিট কার্ড, ঋণ এবং বন্ধক। অনেক ব্যাংক পিতামাতার নিয়ন্ত্রণ সহ শিশু-বান্ধব অ্যাকাউন্ট অফার করে। মোবাইল অ্যাপ, কন্টাক্টলেস পেমেন্ট এবং সঞ্চয় লক্ষ্যগুলির মতো ডিজিটাল ব্যাংকিং সরঞ্জামগুলি শিশুদের ছোট, নিরাপদ পদক্ষেপে শেখাতে সহায়তা করে। খেলার চর্চার জন্য, সাপ্তাহিক সঞ্চয় চার্ট বা একটি ছোট সঞ্চয় চ্যালেঞ্জ চেষ্টা করুন।
ব্যবহারিক পারিবারিক কার্যক্রম এবং নিরাপত্তা টিপস
অর্থ আলোচনা মৃদু এবং মজাদার করতে এই সহজ কার্যক্রমগুলি চেষ্টা করুন:
- আজ রাতে পাঁচ মিনিটের সঞ্চয়ের গল্প পড়ুন অভ্যাস শুরু করতে।
- সাপ্তাহিক সঞ্চয় চার্ট বা একটি ছোট সঞ্চয় চ্যালেঞ্জ চেষ্টা করুন।
- একটি স্থানীয় শাখা পরিদর্শন করুন বা একটি সংক্ষিপ্ত হাঁটায় একটি এটিএম দেখান।
- পিতামাতার তত্ত্বাবধানে একটি শিশু-বান্ধব অ্যাকাউন্ট খুলুন এবং ছোট আমানত মেলান।
এছাড়াও এই নিরাপত্তা টিপস মনে রাখবেন। সর্বদা অফিসিয়াল অ্যাপ স্টোর এবং ব্যাংক ওয়েবসাইট ব্যবহার করুন। প্রতারণা চিনুন এবং পাসওয়ার্ড রক্ষা করুন। ব্যাখ্যা করার জন্য গুরুত্বপূর্ণ শব্দগুলির মধ্যে রয়েছে আমানত, উত্তোলন, সুদ, ওভারড্রাফট, বন্ধক, এটিএম এবং সরাসরি ডেবিট। ২০২৩ সালে, FDIC রিপোর্ট করেছে যে ৪.২% মার্কিন পরিবার ব্যাংকবিহীন ছিল, যা ২০২১ সালে ৪.৫% থেকে সামান্য হ্রাস পেয়েছে, যা ফেডারেল ডিপোজিট ইনস্যুরেন্স কর্পোরেশন অনুযায়ী আর্থিক অন্তর্ভুক্তির একটি গুরুত্বপূর্ণ দিক।
এখন ব্যাংক এবং ব্যাংকিং সম্পর্কে একটি গল্প পড়ুন বা শুনুন: ৩-৫ বছরের শিশুদের জন্য, ৬-৮ বছরের শিশুদের জন্য, ৮-১০ বছরের শিশুদের জন্য, এবং ১০-১২ বছরের শিশুদের জন্য।
চূড়ান্ত চিন্তা
ব্যাংকগুলি আপনার ধারণার চেয়ে পুরানো এবং একই সাথে চমৎকার আধুনিক। ছোট থেকে শুরু করুন, এটি খেলার মতো রাখুন এবং নিয়মিত রাখুন এবং দেখুন সঞ্চয় জীবনের জন্য একটি সুপার অভ্যাস হয়ে উঠবে। আরও পরিবার-বান্ধব গল্পের জন্য, স্টোরিপাইয়ের শেখার পৃষ্ঠাগুলি অন্বেষণ করুন এবং একসাথে আরামদায়ক মুহূর্ত উপভোগ করুন।