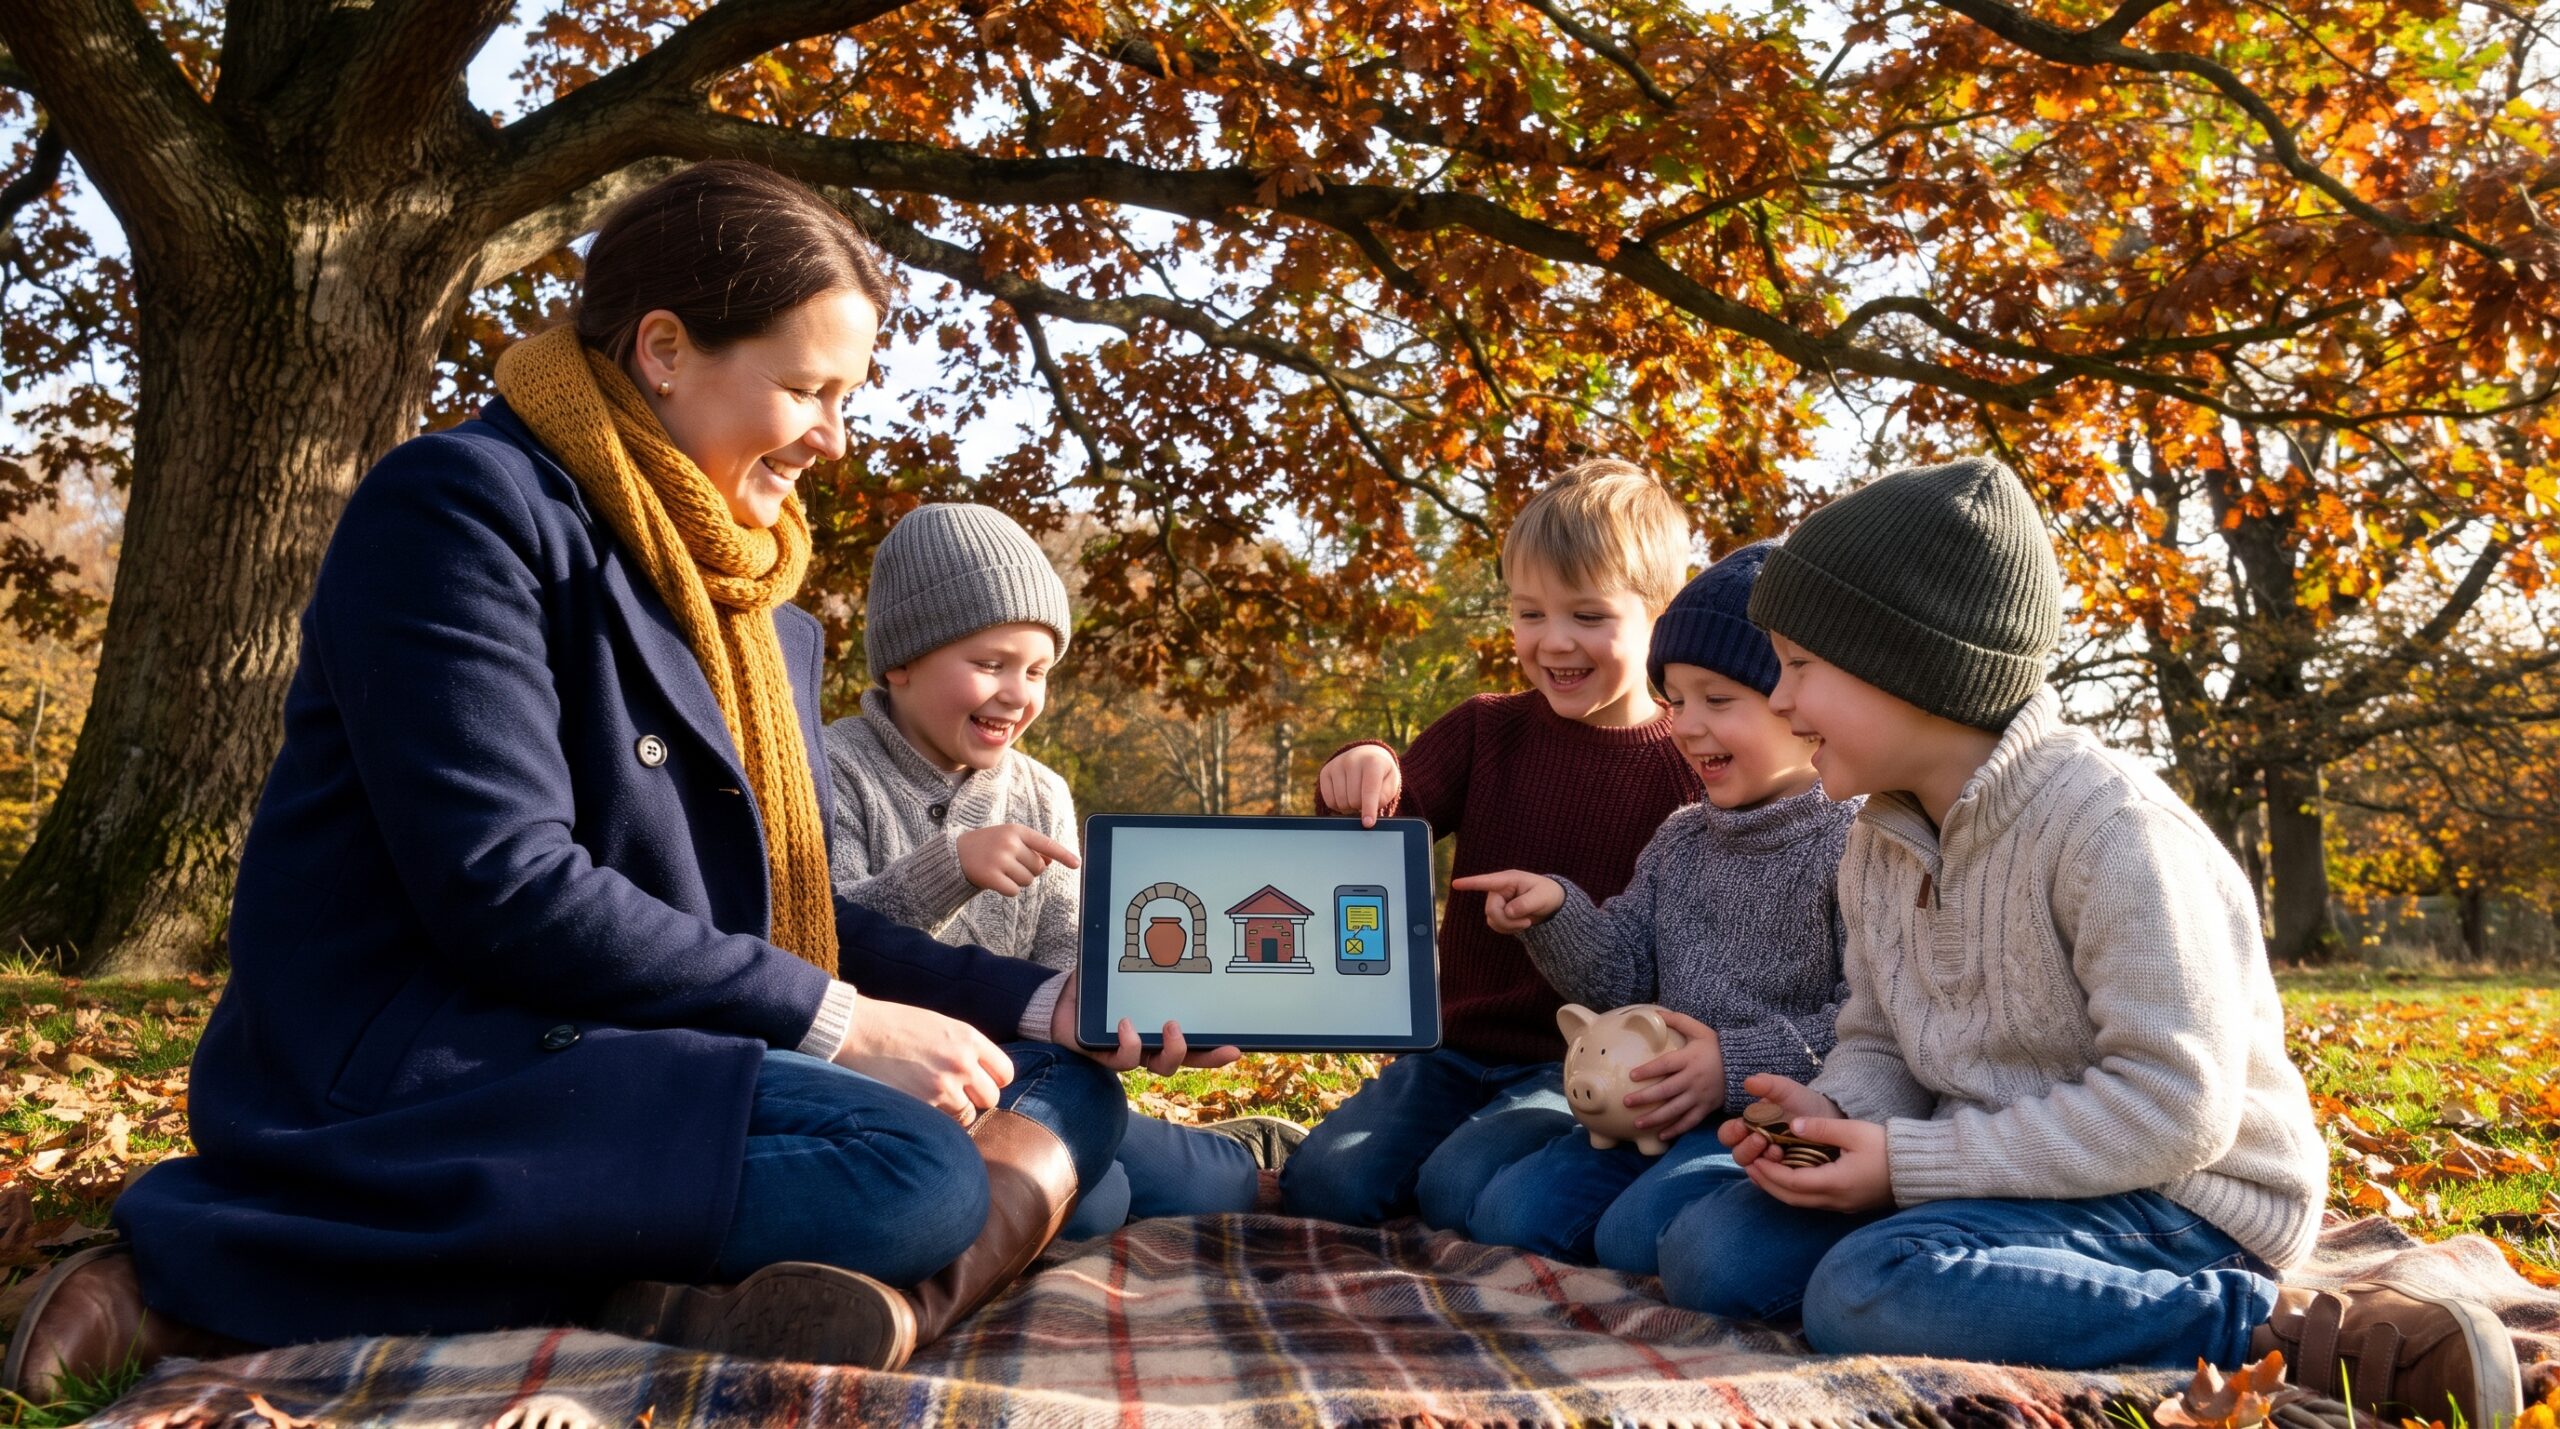
Les banques et les services bancaires pour les familles peuvent sembler vastes et surprenants. Dans ce guide amical, Storypie explique comment les banques ont évolué des entrepôts des temples vers des applications téléphoniques utiles. Installez-vous confortablement et essayez une histoire d’épargne de cinq minutes ce soir pour commencer une discussion calme sur l’argent.
Banques et Services Bancaires pour les Familles : Une très courte histoire
Il y a longtemps, les temples et les entrepôts des palais en Mésopotamie et en Égypte conservaient des grains et des objets de valeur. Ils faisaient parfois aussi des prêts. Dans l’Europe médiévale, les marchands et les banques italiennes comme les Médicis ont affiné l’idée. Dans les années 1600, les orfèvres anglais stockaient de l’or et émettaient des reçus. Ces reçus agissaient comme des premiers billets de banque. La Banque d’Angleterre, fondée en 1694, a contribué à façonner la banque centrale moderne. Aujourd’hui, de nombreuses familles utilisent des applications mobiles pour déplacer de l’argent en un instant. C’est merveilleux et moderne.
Ce que font les banques, simplement
Les banques gardent l’argent en sécurité et aident les gens à payer des choses. Elles prêtent également de l’argent, offrent des lieux pour épargner et donnent des conseils. Voici des exemples quotidiens qui clarifient cela :
- Conservation : Un compte d’épargne stocke de l’argent pour ne pas le perdre.
- Paiements : Les comptes courants et les cartes paient les courses ou les billets.
- Prêts : Les prêts et les hypothèques aident les familles à acheter des maisons ou des voitures.
- Épargne : Les comptes d’épargne et les comptes à terme fixe rapportent des intérêts.
- Conseils : Les banques peuvent expliquer les options pour des étapes importantes comme l’achat d’une maison.
Types de banques et comment elles gagnent de l’argent
Il existe plusieurs types de banques. Les banques de détail servent les familles. Les banques commerciales aident les entreprises. Les banques centrales fixent les taux d’intérêt de base. Les banques d’investissement et les banques coopératives font d’autres travaux. Les nouveaux fournisseurs fintech créent des services numériques rapides. Les banques gagnent de l’argent principalement grâce à la marge d’intérêt. C’est la différence entre ce qu’elles paient aux épargnants et ce qu’elles facturent aux emprunteurs. En 2023, l’industrie bancaire américaine a déclaré un revenu net de 256,9 milliards de dollars, une diminution de 6 milliards (2,3 %) par rapport à l’année précédente, mais toujours au-dessus de la moyenne pré-pandémique, soulignant leur résilience malgré les défis récents, selon l’Association des Banquiers Américains. Par exemple, mettez 20 £ dans un compte d’épargne à 2 % et vous gagneriez environ 40 pence en un an. Une petite magie.
Garder l’argent en sécurité
Les banques sont réglementées, et de nombreux dépôts sont assurés. Aux États-Unis, la FDIC protège les dépôts éligibles jusqu’à 250 000 $ par déposant, par banque. Au Royaume-Uni, le FSCS protège jusqu’à 25 000 £ par personne, par entreprise. De plus, au 30 septembre 2023, le système bancaire fédéral comprenait 1 062 banques et succursales fédérales, détenant 15,4 trillions de dollars d’actifs, représentant 66 % de tous les actifs bancaires américains, selon le Bureau du Contrôleur de la Monnaie. Les banques utilisent également des codes PIN, des vérifications à deux facteurs, la détection des fraudes et des applications sécurisées. Apprenez aux enfants à ne jamais partager les codes PIN, les mots de passe ou les codes à usage unique.
Produits quotidiens pour les familles
Les produits courants incluent les comptes chèques ou courants, les comptes d’épargne, les comptes juniors, les cartes de débit, les prêts et les hypothèques. De nombreuses banques offrent des comptes adaptés aux enfants avec des contrôles parentaux. Les outils bancaires numériques comme les applications mobiles, les paiements sans contact et les objectifs d’épargne aident les enfants à apprendre par petites étapes sûres. Pour une pratique ludique, essayez un tableau d’épargne hebdomadaire ou un petit défi d’épargne.
Activités pratiques pour la famille et conseils de sécurité
Essayez ces activités simples pour rendre les discussions sur l’argent douces et amusantes :
- Lisez une histoire d’épargne de cinq minutes ce soir pour commencer l’habitude.
- Essayez un tableau d’épargne hebdomadaire ou un petit défi d’épargne.
- Visitez une agence locale ou montrez un distributeur automatique lors d’une courte promenade.
- Ouvrez un compte adapté aux enfants avec une supervision parentale et égalisez les petits dépôts.
Souvenez-vous également de ces conseils de sécurité. Utilisez toujours les magasins d’applications officiels et les sites Web des banques. Reconnaissez les escroqueries et protégez les mots de passe. Les mots importants à expliquer incluent dépôt, retrait, intérêt, découvert, hypothèque, DAB et prélèvement automatique. En 2023, la FDIC a rapporté que 4,2 % des ménages américains étaient non bancarisés, une légère diminution par rapport à 4,5 % en 2021, ce qui est un aspect important de l’inclusion financière, selon la Federal Deposit Insurance Corporation.
Lisez ou écoutez une histoire sur les Banques et les Services Bancaires maintenant : Pour les 3-5 ans, Pour les 6-8 ans, Pour les 8-10 ans, et Pour les 10-12 ans.
Pensée finale
Les banques sont plus anciennes que vous ne le pensez et aussi merveilleusement modernes. Commencez petit, gardez-le ludique et régulier, et regardez l’épargne devenir une super habitude pour la vie. Pour plus d’histoires adaptées aux familles, explorez les pages d’apprentissage de Storypie et profitez d’un moment cosy ensemble.