குடும்பங்களுக்கு வங்கிகள் மற்றும் வங்கித்துறை பெரியதாகவும் ஆச்சரியமாகவும் உணரப்படலாம். இந்த நட்பான வழிகாட்டியில், ஸ்டோரிப்பை வங்கிகள் எப்படி கோயில் கடைகளிலிருந்து உதவியுள்ள தொலைபேசி செயலிகளாக வளர்ந்தன என்பதை விளக்குகிறது. இன்று இரவு ஒரு ஐந்து நிமிட சேமிப்பு கதையை முயற்சித்து அமைதியான பண உரையாடலை தொடங்குங்கள்.
குடும்பங்களுக்கு வங்கிகள் மற்றும் வங்கித்துறை: ஒரு மிகச் சிறிய வரலாறு
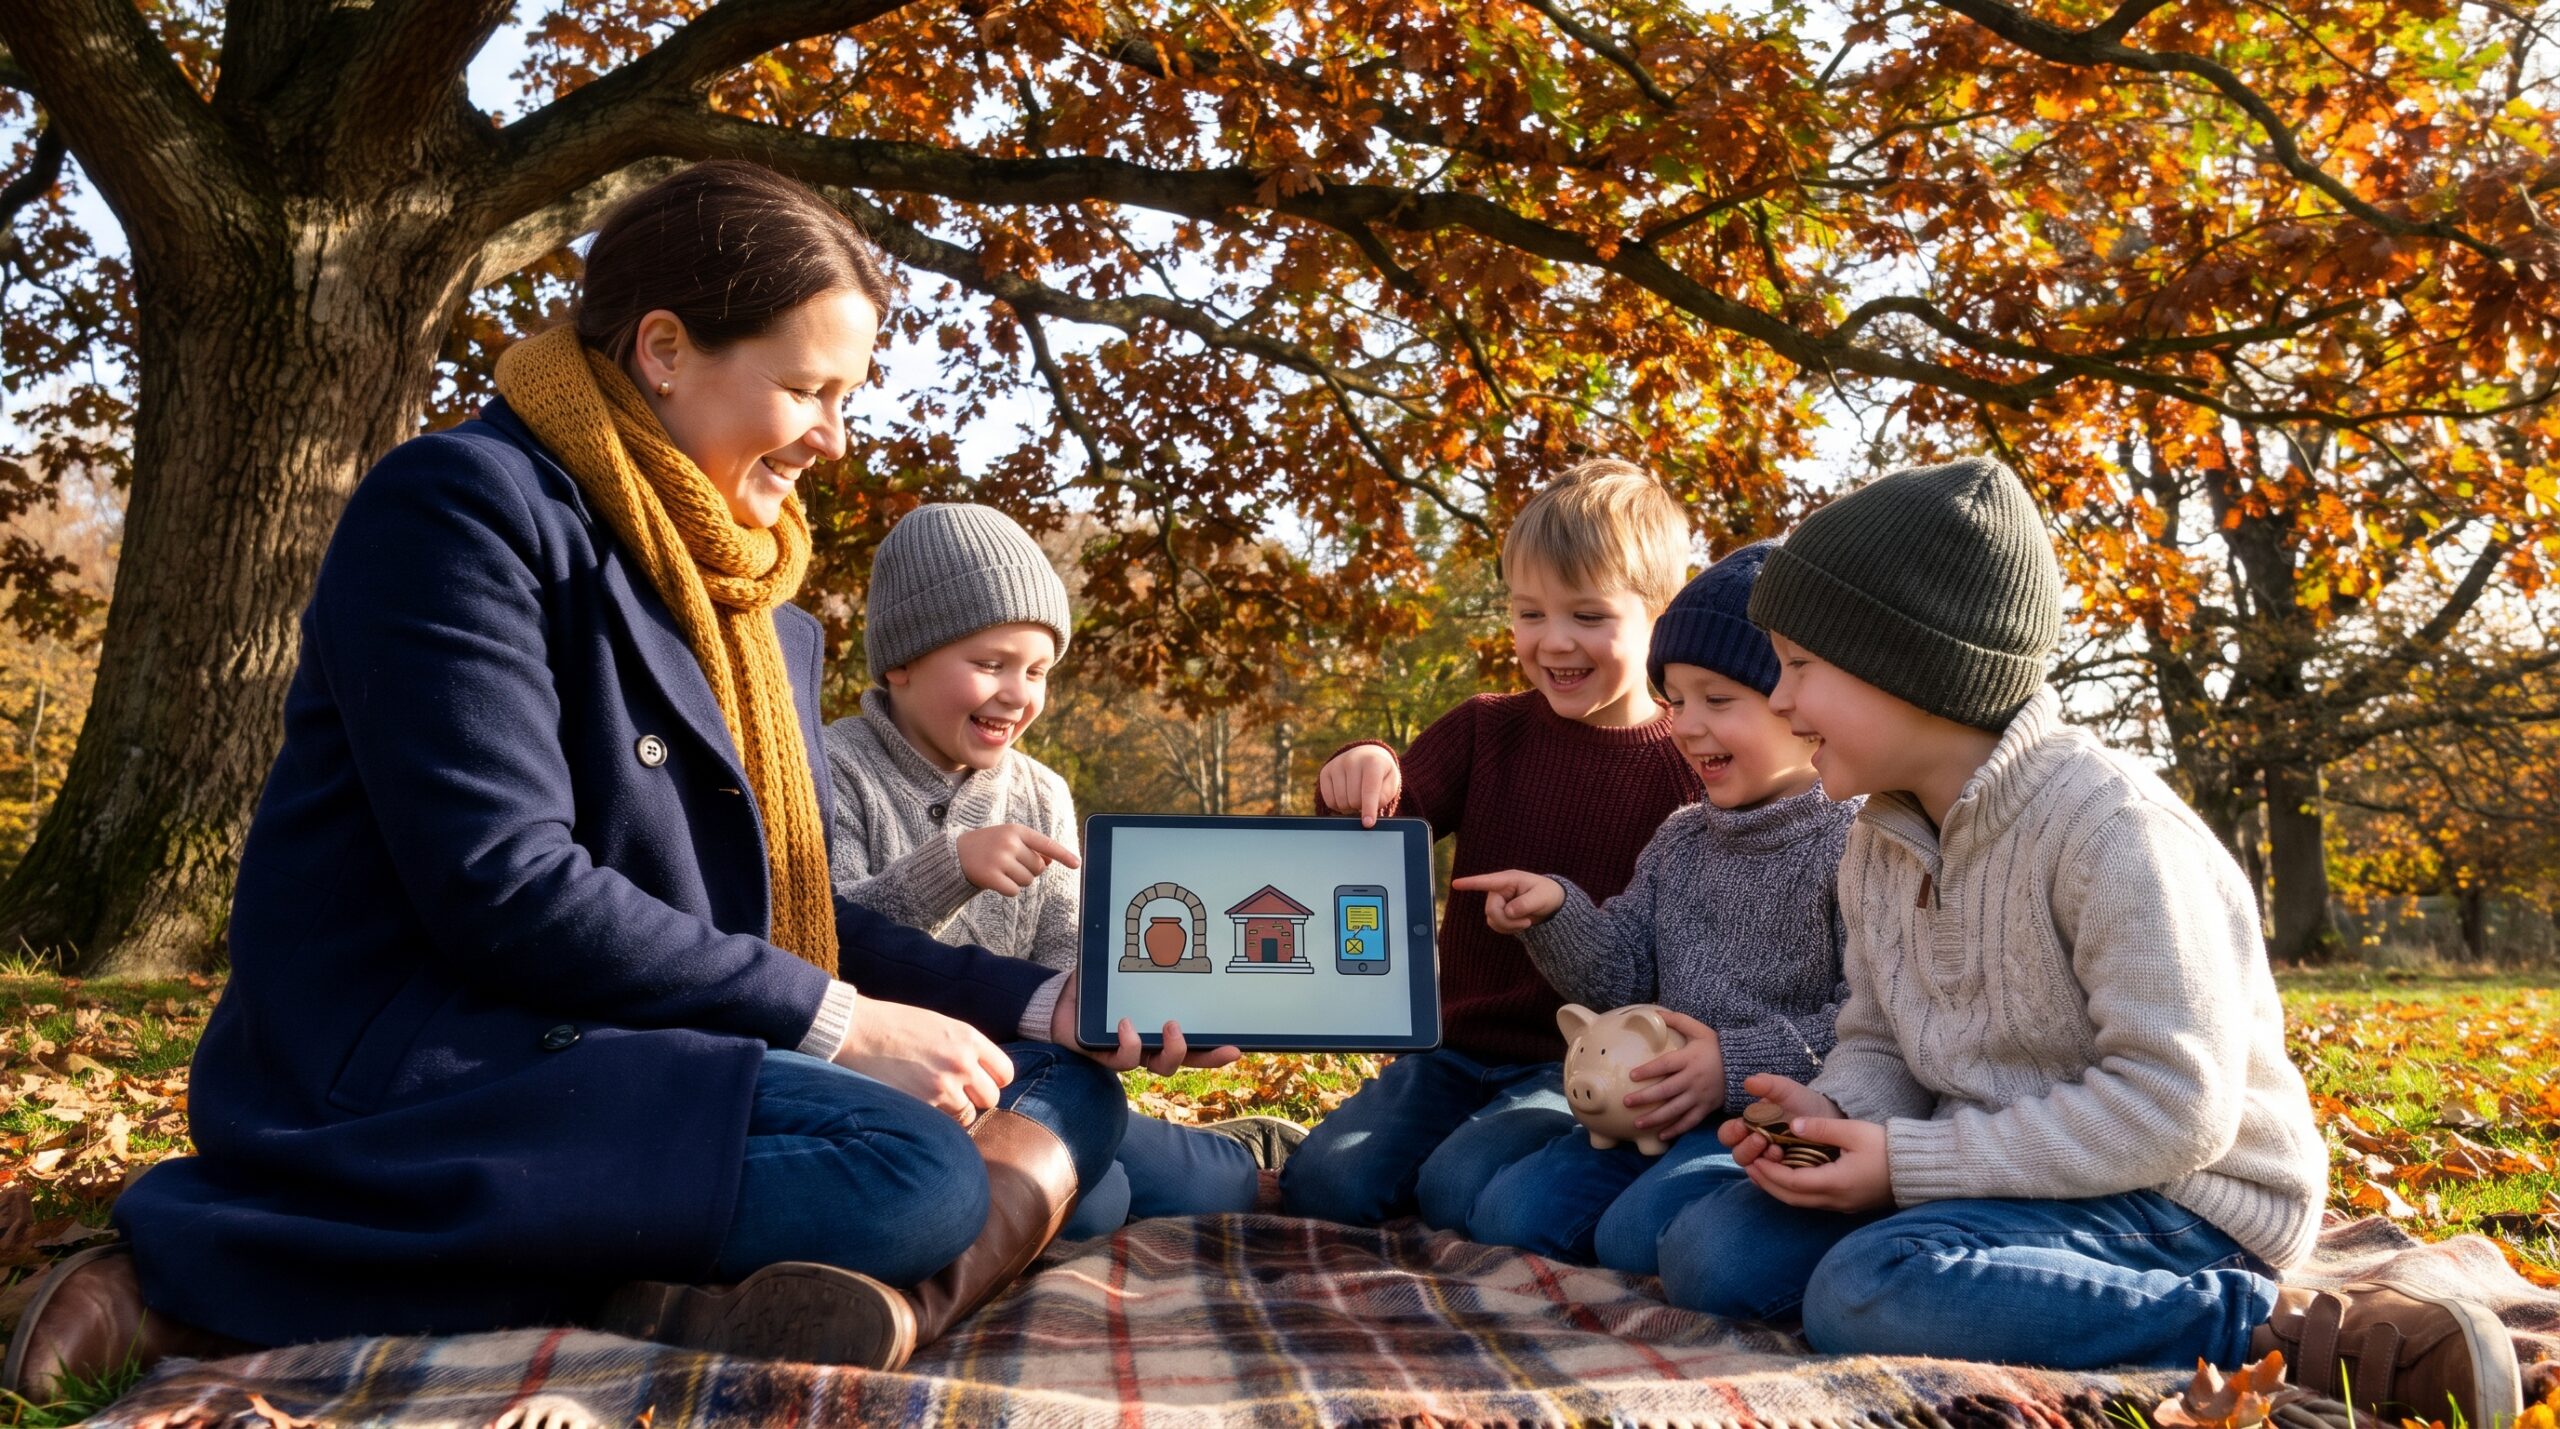
நீண்ட காலத்திற்கு முன்பு, மெசொப்பொத்தேமியா மற்றும் எகிப்தில் கோயில்கள் மற்றும் அரண்மனை கிடங்குகள் தானியங்கள் மற்றும் மதிப்புள்ள பொருட்களை வைத்திருந்தன. அவை சில சமயங்களில் கடன்களையும் வழங்கின. நடுத்தர கால ஐரோப்பாவில், வணிகர்கள் மற்றும் மெடிசி போன்ற இத்தாலிய வங்கிகள் இந்த யோசனையை மேம்படுத்தின. 1600களில், ஆங்கில தங்கச்செயலாளர்கள் தங்கத்தை சேமித்து ரசீதுகளை வெளியிட்டனர். அந்த ரசீதுகள் ஆரம்ப வங்கிக் குறிப்புகளாக செயல்பட்டன. 1694 இல் நிறுவப்பட்ட இங்கிலாந்து வங்கி நவீன மத்திய வங்கித்துறையை வடிவமைக்க உதவியது. இன்றைய காலத்தில், பல குடும்பங்கள் பணத்தை நொடிகளில் நகர்த்த மொபைல் செயலிகளை பயன்படுத்துகின்றனர். இது அற்புதமானது மற்றும் நவீனமானது.
வங்கிகள் எளிதாக என்ன செய்கின்றன
வங்கிகள் பணத்தை பாதுகாப்பாக வைத்திருக்கின்றன மற்றும் மக்களுக்கு பொருட்களை வாங்க உதவுகின்றன. அவை பணம் கடன் கொடுக்கவும், சேமிக்க இடங்களை வழங்கவும் மற்றும் ஆலோசனை வழங்கவும் செய்கின்றன. இதை தெளிவாக விளக்குவதற்கான அன்றாட உதாரணங்கள் இங்கே உள்ளன:
- பாதுகாப்பு: சேமிப்பு கணக்கு பணத்தை சேமிக்கிறது, அதனால் நீங்கள் அதை இழக்க மாட்டீர்கள்.
- கட்டணங்கள்: நடப்பு கணக்குகள் மற்றும் கார்டுகள் மளிகை பொருட்கள் அல்லது டிக்கெட்டுகளுக்கு பணம் செலுத்துகின்றன.
- கடன்: கடன்கள் மற்றும் அடமானங்கள் குடும்பங்களுக்கு வீடுகள் அல்லது கார்கள் வாங்க உதவுகின்றன.
- சேமிப்பு: சேமிப்பு கணக்குகள் மற்றும் நிலையான காலக் கணக்குகள் வட்டி ஈட்டுகின்றன.
- ஆலோசனை: வீடு வாங்குவது போன்ற பெரிய படிகளுக்கு வங்கிகள் விருப்பங்களை விளக்க முடியும்.
வங்கிகளின் வகைகள் மற்றும் அவை பணம் ஈட்டும் விதம்
பல வகையான வங்கிகள் உள்ளன. சில்லறை வங்கிகள் குடும்பங்களுக்கு சேவை செய்கின்றன. வணிக வங்கிகள் நிறுவனங்களுக்கு உதவுகின்றன. மத்திய வங்கிகள் அடிப்படை வட்டி விகிதங்களை அமைக்கின்றன. முதலீட்டு வங்கிகள் மற்றும் கூட்டுறவு வங்கிகள் பிற வேலைகளைச் செய்கின்றன. புதிய நிதி தொழில்நுட்ப வழங்குநர்கள் வேகமான டிஜிட்டல் சேவைகளை உருவாக்குகின்றனர். வங்கிகள் பெரும்பாலும் வட்டி விகிதத்திலிருந்து பணம் ஈட்டுகின்றன. அதாவது, அவர்கள் சேமிப்பவர்களுக்கு செலுத்தும் தொகையும், கடன் வாங்குபவர்களிடம் வசூலிக்கும் தொகையும் உள்ள வித்தியாசம். 2023 இல், அமெரிக்க வங்கித்துறை $256.9 பில்லியன் நிகர வருமானத்தைப் பதிவு செய்தது, இது முந்தைய ஆண்டைவிட $6 பில்லியன் (2.3%) குறைவாக இருந்தது, ஆனால் தொற்றுநோய்க்கு முந்தைய சராசரியை விட அதிகமாக இருந்தது, சமீபத்திய சவால்களைத் தாண்டிய அவர்களின் உறுதியை வெளிப்படுத்துகிறது, அமெரிக்க வங்கிகள் சங்கத்தின் படி. உதாரணமாக, £20 ஐ 2 சதவீதத்தில் சேமிப்பு கணக்கில் வைத்து, நீங்கள் ஒரு ஆண்டில் சுமார் 40 பைசா ஈட்டுவீர்கள். சிறிய மாயம்.
பணத்தை பாதுகாப்பாக வைத்திருத்தல்
வங்கிகள் ஒழுங்குமுறைப்படுத்தப்பட்டுள்ளன, மேலும் பல வைப்புகள் காப்பீடு செய்யப்பட்டுள்ளன. அமெரிக்காவில், FDIC தகுதியுள்ள வைப்புகளை வங்கிக்கு ஒவ்வொரு வைப்பாளருக்கும் $250,000 வரை பாதுகாக்கிறது. இங்கிலாந்தில், FSCS ஒவ்வொரு நபருக்கும், ஒவ்வொரு நிறுவனத்திற்கும் £25,000 வரை பாதுகாக்கிறது. கூடுதலாக, செப்டம்பர் 30, 2023 நிலவரப்படி, கூட்டாட்சி வங்கி அமைப்பு 1,062 வங்கிகள் மற்றும் கூட்டாட்சி கிளைகளை உள்ளடக்கியது, $15.4 டிரில்லியன் சொத்துக்களை வைத்துள்ளது, இது அனைத்து அமெரிக்க வங்கிக் சொத்துக்களின் 66% ஆகும், நாணய கண்காணிப்பாளர் அலுவலகத்தின் படி. வங்கிகள் பின், இரட்டை காரணி சரிபார்ப்பு, மோசடி கண்டறிதல் மற்றும் பாதுகாப்பான செயலிகளைப் பயன்படுத்துகின்றன. பின்கள், கடவுச்சொற்கள் அல்லது ஒருமுறை குறியீடுகளை ஒருபோதும் பகிரக்கூடாது என்பதை குழந்தைகளுக்கு கற்றுக்கொடுக்கவும்.
குடும்பங்களுக்கு அன்றாட தயாரிப்புகள்
பொதுவான தயாரிப்புகளில் காசோலை அல்லது நடப்பு கணக்குகள், சேமிப்பு கணக்குகள், இளைய கணக்குகள், டெபிட் கார்டுகள், கடன்கள் மற்றும் அடமானங்கள் அடங்கும். பல வங்கிகள் பெற்றோர் கட்டுப்பாடுகளுடன் குழந்தை நட்பு கணக்குகளை வழங்குகின்றன. மொபைல் செயலிகள், தொடர்பில்லா கட்டணங்கள் மற்றும் சேமிப்பு இலக்குகள் போன்ற டிஜிட்டல் வங்கி கருவிகள் குழந்தைகள் சிறிய, பாதுகாப்பான படிகளில் கற்றுக்கொள்ள உதவுகின்றன. விளையாட்டுத்தனமான பயிற்சிக்காக, வாராந்திர சேமிப்பு அட்டவணை அல்லது சிறிய சேமிப்பு சவாலைக் கற்றுக்கொள்ளுங்கள்.
நடைமுறை குடும்ப செயல்பாடுகள் மற்றும் பாதுகாப்பு குறிப்புகள்
பண உரையாடல்களை மென்மையாகவும் மகிழ்ச்சியாகவும் மாற்ற இந்த எளிய செயல்பாடுகளை முயற்சிக்கவும்:
- இரவு ஒரு ஐந்து நிமிட சேமிப்பு கதையைப் படித்து பழக்கத்தைத் தொடங்குங்கள்.
- வாராந்திர சேமிப்பு அட்டவணை அல்லது சிறிய சேமிப்பு சவாலைக் கற்றுக்கொள்ளுங்கள்.
- உள்ளூர் கிளையைப் பார்வையிடவும் அல்லது குறுகிய நடைபயிற்சியில் ஒரு ஏடிஎம்மை காட்டவும்.
- பெற்றோர் கண்காணிப்புடன் குழந்தை நட்பு கணக்கைத் திறந்து சிறிய வைப்புகளைப் பொருத்தவும்.
மேலும் இந்த பாதுகாப்பு குறிப்புகளை நினைவில் கொள்ளவும். எப்போதும் அதிகாரப்பூர்வ செயலி கடைகள் மற்றும் வங்கி இணையதளங்களைப் பயன்படுத்தவும். மோசடிகளை அறிந்து கடவுச்சொற்களைப் பாதுகாக்கவும். விளக்க வேண்டிய முக்கிய வார்த்தைகள் வைப்பு, திரும்பப் பெறுதல், வட்டி, ஓவர்டிராஃப்ட், அடமானம், ஏடிஎம் மற்றும் நேரடி பற்று ஆகியவை அடங்கும். 2023 இல், FDIC 4.2% அமெரிக்க குடும்பங்கள் வங்கியற்றதாக இருந்ததாக, 2021 இல் 4.5% இல் இருந்து சிறிய குறைவு, இது நிதி உட்சேர்க்கையின் முக்கிய அம்சமாகும், அமெரிக்க வைப்பு காப்பீட்டு கழகம் படி.
வங்கிகள் மற்றும் வங்கித்துறையைப் பற்றிய கதையை இப்போது படிக்க அல்லது கேட்கவும்: 3-5 வயதுக்குள், 6-8 வயதுக்குள், 8-10 வயதுக்குள், மற்றும் 10-12 வயதுக்குள்.
இறுதி சிந்தனை
வங்கிகள் நீங்கள் நினைப்பதை விட பழமையானவை மற்றும் அதே நேரத்தில் அற்புதமான நவீனமானவை. சிறியதாக தொடங்குங்கள், அதை விளையாட்டுத்தனமாகவும் நிலையாகவும் வைத்திருங்கள், மற்றும் சேமிப்பு வாழ்க்கைக்கான ஒரு அற்புத பழக்கமாக மாறுவதைப் பாருங்கள். மேலும் குடும்ப நட்பு கதைகளுக்கு, ஸ்டோரிப்பையின் கற்றல் பக்கங்களை ஆராய்ந்து, ஒன்றாக ஒரு வசதியான தருணத்தை அனுபவிக்கவும்.