Banki i bankowość dla rodzin mogą wydawać się duże i zaskakujące. W tym przyjaznym przewodniku Storypie wyjaśnia, jak banki przekształciły się z magazynów świątynnych w pomocne aplikacje na telefon. Przytul się i spróbuj pięciominutowej opowieści o oszczędzaniu dziś wieczorem, aby rozpocząć spokojną rozmowę o pieniądzach.
Banki i Bankowość dla Rodzin: bardzo krótka historia
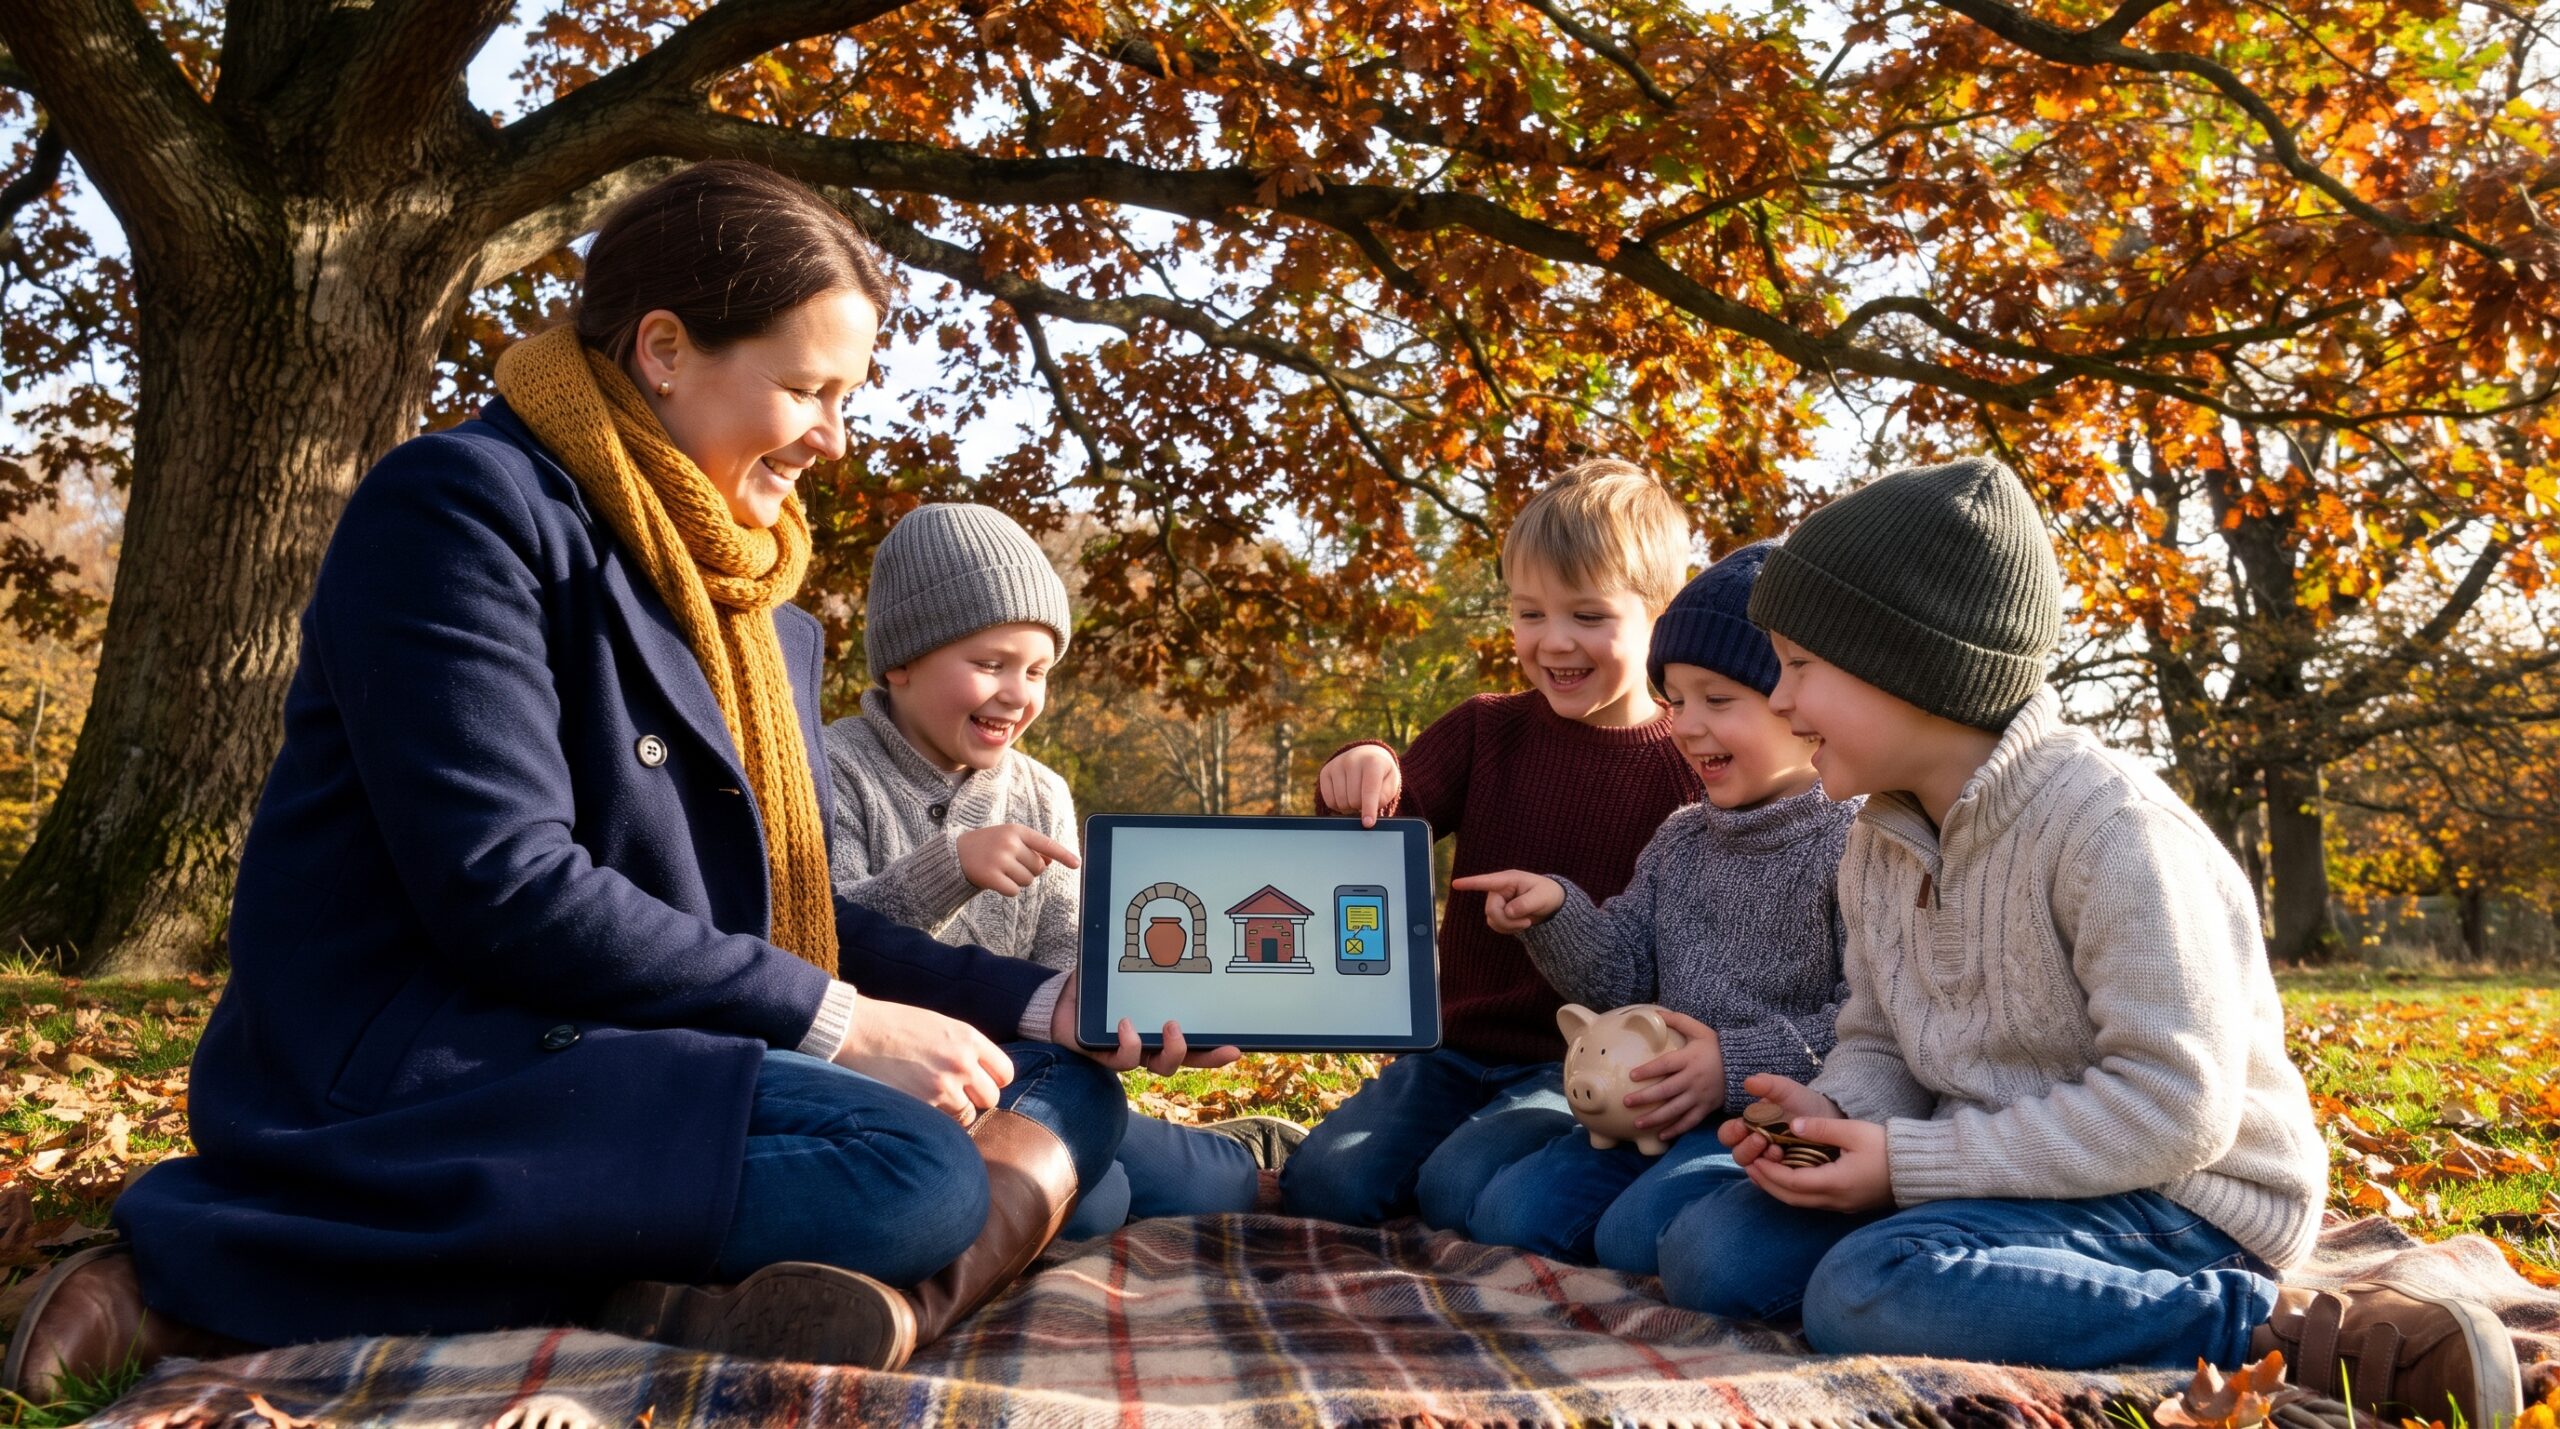
Dawno temu, świątynie i magazyny pałacowe w Mezopotamii i Egipcie przechowywały zboże i kosztowności. Czasami udzielały też pożyczek. W średniowiecznej Europie kupcy i włoskie banki, takie jak Medyceusze, udoskonalili ten pomysł. W XVII wieku angielscy złotnicy przechowywali złoto i wydawali pokwitowania. Te pokwitowania działały jak wczesne banknoty. Bank Anglii, założony w 1694 roku, pomógł ukształtować nowoczesną bankowość centralną. Dziś wiele rodzin korzysta z aplikacji mobilnych, aby przenosić pieniądze w mgnieniu oka. To cudowne i nowoczesne.
Co robią banki, po prostu
Banki przechowują pieniądze bezpiecznie i pomagają ludziom płacić za rzeczy. Udzielają również pożyczek, oferują miejsca do oszczędzania i udzielają porad. Oto codzienne przykłady, które to wyjaśniają:
- Bezpieczne przechowywanie: Konto oszczędnościowe przechowuje pieniądze, aby ich nie zgubić.
- Płatności: Konta bieżące i karty płacą za zakupy spożywcze lub bilety.
- Pożyczki: Pożyczki i kredyty hipoteczne pomagają rodzinom kupować domy lub samochody.
- Oszczędzanie: Konta oszczędnościowe i konta terminowe zarabiają odsetki.
- Porady: Banki mogą wyjaśnić opcje dotyczące dużych kroków, takich jak zakup domu.
Rodzaje banków i jak zarabiają pieniądze
Istnieje kilka rodzajów banków. Banki detaliczne obsługują rodziny. Banki komercyjne pomagają firmom. Banki centralne ustalają podstawowe stopy procentowe. Banki inwestycyjne i spółdzielcze wykonują inne zadania. Nowi dostawcy fintech tworzą szybkie usługi cyfrowe. Banki zarabiają głównie na marży odsetkowej. To różnica między tym, co płacą oszczędzającym, a tym, co pobierają od pożyczkobiorców. W 2023 roku amerykański sektor bankowy zgłosił dochód netto w wysokości 256,9 miliarda dolarów, co stanowi spadek o 6 miliardów dolarów (2,3%) w porównaniu z poprzednim rokiem, ale wciąż powyżej średniej sprzed pandemii, co podkreśla ich odporność mimo ostatnich wyzwań, według American Bankers Association. Na przykład, włóż 20 funtów na konto oszczędnościowe na 2 procent i zarobisz około 40 pensów w ciągu roku. Mała magia.
Bezpieczne przechowywanie pieniędzy
Banki są regulowane, a wiele depozytów jest ubezpieczonych. W USA FDIC chroni kwalifikujące się depozyty do 250 000 dolarów na deponenta, na bank. W Wielkiej Brytanii FSCS chroni do 25 000 funtów na osobę, na firmę. Dodatkowo, na dzień 30 września 2023 roku, federalny system bankowy obejmował 1 062 banki i oddziały federalne, posiadające aktywa o wartości 15,4 biliona dolarów, co stanowi 66% wszystkich aktywów bankowych w USA, według Office of the Comptroller of the Currency. Banki również używają PIN-ów, dwuskładnikowych kontroli, wykrywania oszustw i bezpiecznych aplikacji. Naucz dzieci, aby nigdy nie udostępniały PIN-ów, haseł ani jednorazowych kodów.
Codzienne produkty dla rodzin
Typowe produkty obejmują konta czekowe lub bieżące, konta oszczędnościowe, konta dla dzieci, karty debetowe, pożyczki i kredyty hipoteczne. Wiele banków oferuje konta przyjazne dzieciom z kontrolą rodzicielską. Narzędzia bankowości cyfrowej, takie jak aplikacje mobilne, płatności zbliżeniowe i cele oszczędnościowe, pomagają dzieciom uczyć się w małych, bezpiecznych krokach. Dla zabawnej praktyki spróbuj tygodniowego wykresu oszczędności lub małego wyzwania oszczędnościowego.
Praktyczne rodzinne aktywności i wskazówki dotyczące bezpieczeństwa
Wypróbuj te proste aktywności, aby rozmowy o pieniądzach były delikatne i zabawne:
- Przeczytaj pięciominutową opowieść o oszczędzaniu dziś wieczorem, aby rozpocząć nawyk.
- Spróbuj tygodniowego wykresu oszczędności lub małego wyzwania oszczędnościowego.
- Odwiedź lokalny oddział lub pokaż bankomat podczas krótkiego spaceru.
- Otwórz konto przyjazne dzieciom z nadzorem rodzicielskim i dopasuj małe wpłaty.
Pamiętaj także o tych wskazówkach dotyczących bezpieczeństwa. Zawsze korzystaj z oficjalnych sklepów z aplikacjami i stron bankowych. Rozpoznawaj oszustwa i chroń hasła. Ważne słowa do wyjaśnienia to depozyt, wypłata, odsetki, debet, kredyt hipoteczny, bankomat i polecenie zapłaty. W 2023 roku FDIC zgłosiło, że 4,2% amerykańskich gospodarstw domowych było bez banku, co stanowi niewielki spadek z 4,5% w 2021 roku, co jest ważnym aspektem włączenia finansowego, według Federal Deposit Insurance Corporation.
Przeczytaj lub posłuchaj opowieści o Bankach i Bankowości teraz: Dla dzieci w wieku 3-5 lat, Dla dzieci w wieku 6-8 lat, Dla dzieci w wieku 8-10 lat, i Dla dzieci w wieku 10-12 lat.
Ostateczna myśl
Banki są starsze, niż można by przypuszczać, a jednocześnie cudownie nowoczesne. Zacznij od małych kroków, utrzymuj zabawę i stabilność, a zobaczysz, jak oszczędzanie stanie się super nawykiem na całe życie. Aby uzyskać więcej przyjaznych rodzinie opowieści, odkryj strony edukacyjne Storypie i ciesz się przytulnym momentem razem.